
【50年ローン、大丈夫?】
金融庁の懸念を踏まえ、後悔しない住宅ローンの返済期間の選び方
こんにちは。
高槻市を中心に注文住宅やリノベーションを手掛ける工務店、woodplus代表の武下です。
先日、「金融庁が50年住宅ローンに懸念を強めている」という報道があり、これから家づくりを検討されているご夫婦の中には、「このまま50年ローンを選んでも大丈夫なのだろうか」「35年とはいったい何が違うのだろうか」と、不安を感じられた方もいらっしゃるのではないでしょうか。
住宅価格が上がり続ける中で、返済期間を延ばして月々の負担を抑えるという選択肢は、決して珍しいものではなくなってきています。だからこそ、ニュースの見出しだけを見て必要以上に不安になってしまうのは、少しもったいないと感じています。
woodplusでも、ご家庭の状況によっては50年ローンをご提案することがあります。
そこで今回は、話題になっているニュースの内容を整理したうえで、35年ローンと50年ローンで実際にどれくらい返済額が変わるのかを、5,000万円の借入を例にシミュレーションしながら解説します。
あわせて、返済期間を選ぶ際に押さえておきたい考え方や、woodplusが資金計画をどのようにお伝えしているかについてもご紹介します。
この記事を読んでいただくことで、どちらが良い・悪いということではなく、ご自身のご家庭にとって無理のない選択とは何かを考えるための材料を持ち帰っていただければと思います。
金融庁の懸念が報じられた背景と、今知っておきたいこと
先にお伝えしておくと、今回の報道は、50年住宅ローンそのものを禁止したり、新しい規制を設けたりするものではありません。
報道機関の取材に対し、金融庁が金融機関の融資実態への監視を強めている、という段階の話です。
見出しだけを見て身構えてしまった方もいらっしゃるかもしれませんが、中身を整理していくと、そこまで恐れる必要はないことが見えてきます。
報道の内容を正確に整理すると
住宅価格の高騰を背景に、返済期間を最長50年とする住宅ローンが広がりつつあります。
こうした状況を受け、金融庁がネット銀行などの融資実態への監視を強化する方針であることが、関係者の話として報じられています。
月々の返済額を抑えられる点から若い世代を中心に利用が広がる一方、金利が上がったり収入が減ったりした場合には、返済の負担が長期間続くリスクもあります。
同庁はこの点への懸念を強めているとされています。
大事なのは、これが金融庁による正式な制度改正や新しい規制の発表ではなく、報道機関が関係者への取材をもとに伝えている段階の情報だということです。
今後、何らかの指針や監督方針が実際に示される可能性はありますが、現時点で50年ローンそのものが使えなくなったわけではありません。
過度に不安になるよりも、「金融機関側の融資姿勢が、これから慎重になっていくかもしれない」という一つの動きとして、まずは受け止めていただければと思います。
なぜ今、50年ローンが増えているのか
背景にあるのは、住宅価格の上昇です。
住宅金融支援機構が公表している「住宅ローン利用者の実態調査結果(2026年1月調査)」を見ても、返済期間を35年超に設定した利用者の割合は、35年超40年以内が17.9%、40年超が5.5%となっており、合わせると全体の2割を超える水準まで広がっていることがわかります。
数年前まで住宅ローンといえば35年が当たり前でしたが、住宅価格が上がるにつれて、返済期間を延ばし月々の負担を抑えるという選択肢が現実味を帯びてきた、というのが今の市場の姿です。
woodplusの個別相談の場でも、「35年だと月々の負担が重いので、期間を延ばして検討したい」というお声は、以前に比べて増えてきた実感があります。
住宅価格の水準を考えれば、これは決して不自然な流れではありません。
この段階で押さえておきたいこと
「50年ローン=危険」と単純に決めつけるのではなく、なぜ懸念が示されているのか、その背景を理解したうえで、ご自身の資金計画に落とし込んで考えることが何より大切です。
次の章では、実際にどれくらいの金額差が生まれるのか、具体的な数字で見ていきます。
※本記事は執筆時点(2026年9月初旬)の情報です。
制度や金利、金融機関の対応方針などは今後変更される場合がありますので、実際のお借入れの際は最新の情報をあらためてご確認ください。
5,000万円を借りた場合、35年と50年でどれくらい差が出るのか
50年ローンは、月々の返済額を抑えられる一方で、支払う利息の総額は増えていきます。
突き詰めれば、この記事のシミュレーションが示すのはその一点です。
月々の負担を優先するか、総支払額を優先するか。
これが、返済期間を選ぶうえでの本質的な論点になります。
試算の前提条件
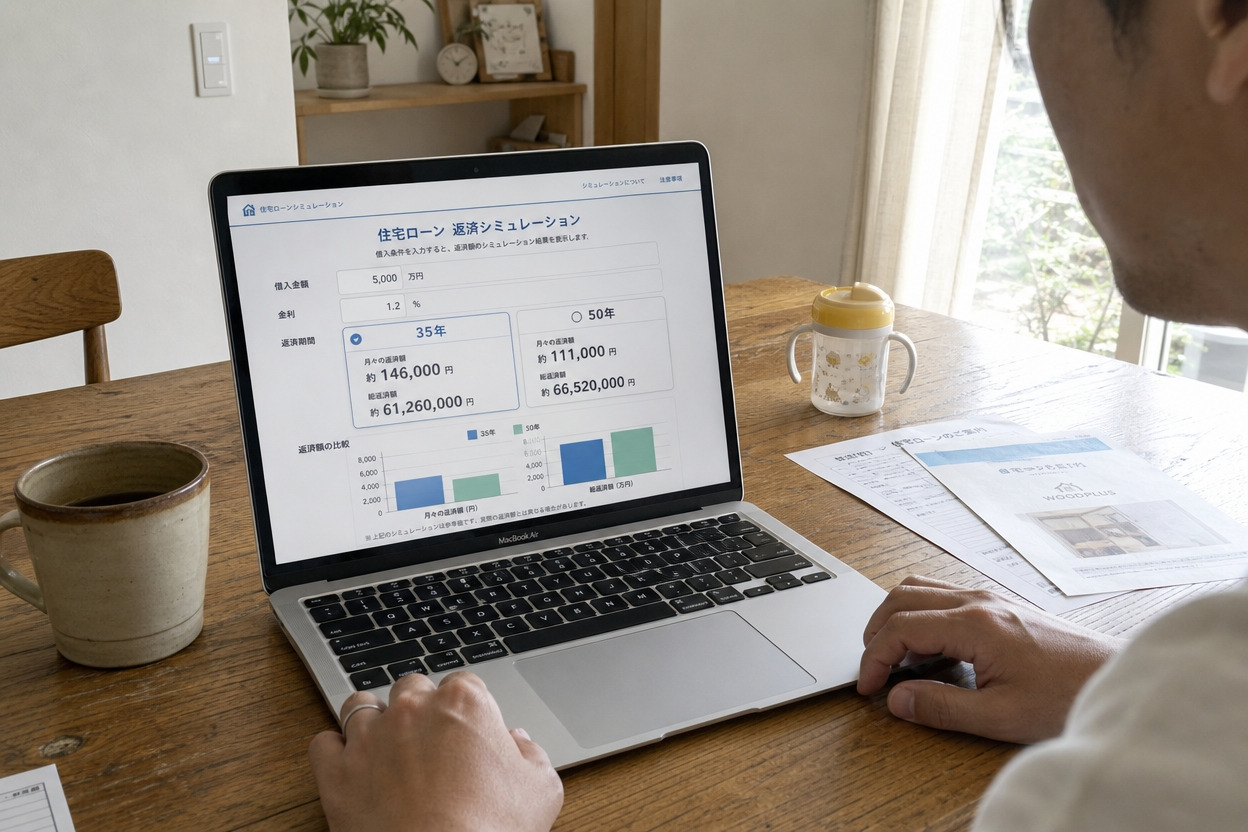
今回は、2026年8月時点における銀行グループ別の変動金利の平均水準(メガバンク約1.08%、ネット銀行約1.21%、地方銀行約1.23%)を参考に、年1.2%・元利均等返済(毎月の返済額が一定になる、最も一般的な返済方法です)という条件で、借入額5,000万円のケースを試算してみました。
あくまで一般的な条件による目安であり、実際の適用金利や返済額は、金融機関や審査結果、返済方法(ボーナス払いの有無など)によって変わってきます。
この点はあらかじめご承知おきください。
金利は今後の金融情勢次第で変わる可能性もあるため、以下の数字は「現時点での目安」として見ていただければと思います。
35年と50年、返済額シミュレーション
| 項目 | 35年返済 | 50年返済 | 差額 |
|---|---|---|---|
| 借入額 | 5,000万円 | 5,000万円 | ー |
| 想定金利(変動・目安) | 年1.2% | 年1.2% | ー |
| 月々の返済額(目安) | 約14.6万円 | 約11.1万円 | 約3.5万円 |
| 総返済額(目安) | 約6,126万円 | 約6,652万円 | 約526万円 |
| うち総利息(目安) | 約1,126万円 | 約1,652万円 | 約526万円 |
※本試算は、一定の条件を仮定して算出した目安であり、実際の金利や返済額を保証するものではありません。
金利タイプ・審査結果・返済方法などによって数値は変わりますので、実際のお借入れの際は、各金融機関に最新の条件をご確認ください。
この試算からわかるように、50年ローンにすると月々の返済額は約3.5万円軽くなりますが、完済までに支払う利息の総額は約526万円増える計算になります。
月々の負担を抑えて教育費や生活費にゆとりを持たせたいご家庭には魅力的に映るはずですが、長い目で見れば総支払額が膨らむという点も、あらかじめ知っておく必要があります。
月々3.5万円という金額は、お子さまの習い事や、将来の教育費の積み立てに回せる額だと考えると、決して小さくはありません。
金利が変動した場合に起こりうること
なお、この試算は、金利が完済までずっと変わらないという前提に立てた目安です。
実際の変動金利は、今後の金融情勢によって上下する可能性があり、この点には注意が必要です。
ここで一つ、知っておくと安心材料になりそうな点があります。
元利均等返済は、返済の初期ほど毎月の返済額に占める利息の割合が高く、元金はゆるやかにしか減っていきません。
今回の試算でも、35年返済の場合、総利息額(約1,126万円)のうちおよそ47%にあたる約529万円が、最初の10年間に集中して発生する計算になります。
つまり、この最初の10年ほどの間に金利が急激に上がらなければ、その後多少の上昇があったとしても、総返済額全体への影響は比較的抑えられやすい、という傾向があります。
ただし、この傾向がそのまま50年返済に当てはまるわけではありません。
50年返済は元金の減り方がより緩やかで、10年が経過した時点でも借入残高はおよそ4,224万円残る計算になります(同じ時点の35年返済の残高は、およそ3,779万円です)。
返済期間が長くなるほど、金利変動の影響を受け続ける期間そのものが長くなるという点は変わりませんので、この点は50年返済を検討する際に、あわせて押さえておきたいポイントです。
将来の金利動向を正確に読み切ることは、正直なところ誰にもできません。
だからこそ、「金利が上がったときにどこまで対応できるか」をあらかじめ想定しておくことが、安心につながります。
50年ローンを選ぶかどうか、判断の前に考えておきたいこと
50年ローンが向いているかどうかは、金利の高い・低いだけで決まるものではありません。
ご家庭のライフプラン全体との相性で判断することが、何より大切になります。
完済時年齢と老後資金
まず押さえておきたいのは、完済時の年齢です。
上限は金融機関によって差がありますが、80歳前後を目安としているところが多いようです。
借入時の年齢次第では、そもそも50年という期間自体を選べないこともあります。
たとえば30歳で借りると、完済は80歳。
定年後も長く返済が続く計算になります。
退職金や年金だけでやりくりできるのか、それとも60歳前後までに繰り上げ返済で完済を目指すのか。
借入の時点である程度、見通しを立てておくと気持ちが楽になります。
教育費など支出のピークとの兼ね合い
お子さまのいらっしゃるご家庭なら、進学のタイミングで教育費がぐっと膨らむ時期があるはずです。
住宅ローンの返済額だけでなく、その時期に他の支出とどう重なるかも合わせて確認しておきたいところです。
月々の返済額を抑えられる50年ローンは、こうした支出のピークを乗り越えやすくするという点では、有効な選択肢になり得ます。
ただ、「月々が楽だから」という理由だけで決めてしまうと、あとから総支払額の大きさに戸惑うこともあるようです。
両方の側面を理解したうえで検討していただければと思います。
繰り上げ返済という選択肢
実務の現場では、「はじめは50年で組んでおき、収入が安定してきた段階で繰り上げ返済を行い、実質的な返済期間を縮めていく」という考え方で計画されるご家庭も少なくありません。
無理のない返済額でスタートし、その後の収入増やボーナスを繰り上げ返済に充てることで、総支払利息を抑えつつ月々の負担感も軽くできる可能性があります。
ただし繰り上げ返済には手数料がかかることや、まとまった資金が必要になることもあるため、事前に金融機関の条件を確認しておくと安心です。
ここに挙げた視点はどれも、「絶対にこうすべき」という決まった正解があるわけではありません。
ご家庭ごとの収入や支出の見通しによって、最適な形は変わってきます。
返済期間だけを単独で決めるのではなく、資金計画全体の中でバランスを見ながら判断していく。
遠回りに思えるかもしれませんが、実はそれが一番確実な進め方だと感じています。
woodplusが大切にしている「資金計画の伝え方」
woodplusでは、35年・50年のどちらか一方を強くおすすめするようなことはしていません。
両方のメリット・デメリットを数字でお示ししたうえで、ご家庭に合った選択を一緒に考える——それを大切にしています。
現場でよくあるご相談
今回のようなニュースが報じられると、「長期ローンは危ないのでは」と不安になる方もいれば、逆に「月々の負担が減るなら安心」と感じる方もいらっしゃいます。
どちらの受け止め方も自然なもので、大切なのは、感覚だけで判断せず、実際の数字と将来の見通しをもとに検討することです。
個別相談の場では、「営業担当に勧められるまま期間を決めてしまい、あとから総支払額の大きさに気づいた」というお話を伺うこともあります。
だからこそwoodplusでは、どちらの期間を選んだ場合でも、月々の返済額と総支払額を並べてお見せするようにしています。
資金計画は「比較できる形」で提示する
woodplusの資金セミナーや個別の資金相談では、今回ご紹介したような返済期間ごとのシミュレーションに加え、教育費や老後資金まで含めた資金計画を一緒に整理しています。
「まだ35年か50年か決めていない」「そもそもいくら借りられるのかわからない」、そんな段階でも遠慮なくご相談ください。
複数のパターンを比較できる形でお示しすることで、ご夫婦おふたりが納得しながら決められるよう心がけています。
数字を並べたうえで、ご家庭にとって無理のない選択を、一緒に見つけていきたいと思っています。
この記事のまとめ
金融庁が50年住宅ローンへの懸念を強めているという報道は、制度の禁止や規制強化そのものを意味するわけではなく、金融機関の融資実態への監視が強まっている、という動きとして受け止めるのが実情に近いといえそうです。
そのうえで、実際に返済期間を選ぶ際には、次のポイントを押さえておくと整理しやすくなります。
- 月々の返済と総利息のバランス:50年ローンは月々の返済額を抑えられる一方、総利息は増えやすい(今回の試算では月々約3.5万円軽減、総利息は約526万円増)
- 完済時年齢と老後資金:完済時の年齢と、退職後の収入の見通しを事前に確認しておく
- ライフイベントの支出:教育費など支出が増える時期と、返済負担のバランスを事前にシミュレーションしておく
- 金利タイプの検討:変動金利・固定金利、それぞれの特徴を理解したうえで金利タイプも検討に含める
- 全体バランスの判断:返済期間だけで決めず、資金計画全体の中でバランスを見て判断する
「35年か50年か」という問いに、唯一の正解はありません。
ご家庭の収入や将来の見通しによって、ちょうどいいバランスは変わってくるものです。
数字をひとつずつ整理しながら、納得できる選択を進めていっていただければと思います。
※本記事には、内容理解を助ける目的で一部AI生成画像を使用しています。
woodplusの施工エリアについて
woodplusでは、高槻市を中心に、島本町、茨木市、枚方市、摂津市、守口市、寝屋川市、吹田市、箕面市、豊中市、交野市などを主な施工エリアとして、家づくりのご相談を承っています。
事務所から車で1時間圏内が主な対応範囲となりますので、詳しいエリアについてはお気軽にお問い合わせください。
ご相談・お問い合わせについて
「うちの場合、35年と50年、どちらが合っているんだろう」という段階でも、もちろん大丈夫です。
woodplusでは、資金計画からご一緒に整理する「資金セミナー」や「個別の資金相談」を行っています。
まずは情報収集のつもりで構いませんので、気になる点があれば、お気軽にお声がけください。
引用元・参照元
♦Bloomberg「金融庁が『50年住宅ローン』に懸念、個人向け融資の監視強化―関係者」(2026年8月28日)
https://www.bloomberg.com/jp/news/articles/2026-08-28/TKGGMBT9NJLX00
♦住宅金融支援機構「住宅ローン利用者の実態調査結果(2026年1月調査)」
https://www.jhf.go.jp/about/research/loan/user/index.html
♦モゲチェック「住宅ローン金利の平均は何%?変動・固定の相場比較と推移グラフでみんなの金利がわかる」(2026年8月時点の変動金利データ)
https://mogecheck.jp/articles/show/oaYekBdVENNnEyGgJRLn
※金融庁からの公式な声明・発表は、本記事の確認時点(2026年9月1日)では確認されておらず、上記Bloombergの報道は関係者への取材に基づく情報である点にご留意ください。
よくある質問<FAQ>
Q1. 金融庁は50年住宅ローンを禁止したのでしょうか?
A. いいえ、今回報じられている内容は、50年ローンの提供そのものを禁止するものではなく、金融機関の融資実態への監視を強化する方針が伝えられている段階のものです。
なお、金融庁からの正式な声明・発表は、本記事の確認時点(2026年9月1日)では確認できておらず、報道機関による関係者取材に基づく情報である点はご留意ください。
今後の動向によって扱いが変わる可能性もありますので、最新の情報はそのつど確認しながら進めていただくと安心です。
Q2. 50年ローンは審査が通りにくくなるのでしょうか?
A. 現時点で、審査基準が一律に厳しくなったという発表は出ていません。
ただ、審査の考え方は金融機関によって差があります。
希望する金融機関の最新の取り扱いは、事前に確認しておくと計画が立てやすくなるはずです。
Q3. 50年で組んでおいて、途中で返済期間を短くすることはできますか?
A. はい、多くの場合、繰り上げ返済を活用すれば、実質的な返済期間を短くしていくことができます。
はじめは月々の負担を抑えておき、収入が安定してきた段階で調整するという考え方もありますので、資金計画の中で一緒に検討してみてください。
Q4. 変動金利で組むのが不安なのですが、固定金利にした方がよいのでしょうか?
A. どちらが良いかは、ご家庭の収入の安定度や、将来の金利変動をどこまで受け止められるかによって変わります。
「絶対にこちらが正解」というものではありませんので、ご自身の状況に合わせて、メリットとデメリットの両方を見比べながら検討していただければと思います。
Q5. まだ35年か50年か決めていないのですが、相談しても大丈夫でしょうか?
A. もちろん大丈夫です。
むしろ、返済期間がまだ決まっていない段階でご相談に来られる方のほうが多いくらいです。
ご希望や不安な点をうかがいながら、数字をもとに一緒に整理していきますので、気軽な気持ちでお越しください。
woodplusの施工エリアについて
woodplusでは、高槻市を中心に、島本町、茨木市、枚方市、摂津市、守口市、寝屋川市、吹田市、箕面市、豊中市、交野市などを主な施工エリアとして、家づくりのご相談を承っています。
事務所から車で1時間圏内が主な対応範囲となりますので、詳しいエリアについてはお気軽にお問い合わせください。
ご相談・お問い合わせについて
「うちの場合、35年と50年、どちらが合っているんだろう」という段階でも、もちろん大丈夫です。
woodplusでは、資金計画からご一緒に整理する「資金セミナー」や「個別の資金相談」を行っています。
まずは情報収集のつもりで構いませんので、気になる点があれば、お気軽にお声がけください。
おすすめ記事
【間取りより先に!】
理想の暮らしを叶えるために、夫婦で整理しておきたい優先順位とは?
【金利は今後も上がる?】
日銀の利上げが住宅ローンに、いつどう影響するのかをやさしく解説
【暮らしを大きく左右?】
収納上手な人が自然に実践している、今すぐ知っておきたい意外な習慣とは?
【築5年で差が出る!】
自分でも簡単にできる!
住まいのセルフメンテナンスについて
【耐震だけで安心?】
南海トラフ地震に備えて、今日から始めておきたい防災リストについて
【2026年最新情報】
高槻市の子育て支援・人気エリア・住宅補助金をまとめてご案内
【損得だけでは選べない】
持ち家VS賃貸、答えが出ない論争への向き合い方とは?
【注文住宅の収納計画】
モノが多い家族ほど、収納設計で暮らしが変わる理由