
【団信の種類】
がん保障付きの本当のコストと、フラット35・ワイド団信・団信外しの違い
こんにちは。
高槻市を中心に注文住宅やリノベーションを手掛ける工務店、woodplus代表の武下です。
前回の記事では、名義の決め方しだいで団信の届く範囲が変わる、というところまでお話ししました。
今回は、その団信そのものを、もう少し深く見ていきます。
ご相談で多いのは、こんな声です。
「がん保障って、付けたほうがいいの?」
「フラット35は団信の呼び方が違って、ちょっとわかりにくい」
「持病があるけれど、家は建てられるのかな」。
どれも、団信の種類と費用がぼんやりしたままだと、迷いやすいところだと思います。
順番としては、団信の基本、がん保障付きの費用の目安、フラット35の名称の違い、持病のある方の選択肢(ワイド団信と団信外し)です。最後に、団信があることの意味にも少し触れます。
がん保障付き団信は、いくらかかる?まずは団信の基本から
団体信用生命保険(団信)は、ローンを借りた方が亡くなったり、所定の状態になったりしたときに、保険金で残りのローンが支払われる仕組みです。民間の金融機関では、加入が借入の条件になっていることが多く、保険料は金利に含まれるか、金利の上乗せという形で払います。
団信には、どんな種類がある?
呼び方は金融機関ごとに異なりますが、保障の中身で分けると、次のようになります。
- 一般団信:
→ 死亡と高度障害が対象です。上乗せ金利なしで付く銀行が多く、いちばんの基本形になります - がん団信:
→ 一般団信の保障に、がんと診断されたときの保障を足したものです。ローン残高の50%や100%が支払われます - 3大疾病・8大疾病・全疾病などの団信:
→ 病気やケガで所定の状態になったときまで、対象を広げています - ワイド団信:
→ 保障は一般団信と同じで、健康状態の条件がゆるやかです - 連生団信・ペア連生団信:
→夫婦向けで、どちらかに万が一があれば二人分の返済がなくなります
同じ名前でも、支払いの条件は銀行ごとに違います。近年はがん50%保障を上乗せなしで付ける銀行もあります。たとえばauじぶん銀行は、2026年9月時点で、単独で借りる場合のがん50%保障が上乗せ金利なし、がん100%保障が年0.05%の上乗せです。とはいえ、どこでも同じというわけではありません。
「診断されたら全額」とは限らない、がん団信の条件
「がんと診断されたら残高がゼロになる」。そんなふうに受け取られがちですが、実際は条件がつきます。保障が始まってしばらくは対象外になる待機期間があったり、上皮内がんは対象外か保障が小さくなったり。過去にがんの診断を受けた方は加入できない商品や、保障を受けられる年齢に上限がある商品もあります。
商品によって条件が異なるので、パンフレットの見出しだけで判断せず、契約概要の支払条件まで目を通しておきましょう。
毎月数千円の上乗せが、35年でいくらになるか
がん保障などは、金利の上乗せで払うのが一般的です。毎月の差は数千円でも、35年分を合わせると、大きな金額になります。借入3,000万円、35年、元利均等返済で、基準の金利を1〜2%と仮定した目安がこちらです。
| 上乗せ金利 | 毎月の増加額 | 35年間の増加額 |
|---|---|---|
| 年0.05% | 約700〜800円 | 約29〜32万円 |
| 年0.1% | 約1,400〜1,500円 | 約59〜65万円 |
| 年0.2% | 約2,800〜3,100円 | 約119〜131万円 |
| 年0.3% | 約4,300〜4,700円 | 約179〜197万円 |
年0.3%は、ワイド団信でよく見られる水準です。繰上返済や借り換えをすれば、実際の負担は変わります。
付けるか迷ったときの、判断の分かれ目
上乗せ分だけを見ると、小さいほうが得に見えます。ただ、がんで長く働けなくなったとき、ローン返済の負担が軽くなる場合があるのは、頼りになる点です。一方で、貯蓄やがん保険ですでに備えているなら、団信で重ねなくてもよいことがあります。
働き方によっても、状況は異なります。会社員の健康保険(協会けんぽなど)には傷病手当金があり、支給期間は通算1年6か月とされています。自営業の方が入る国民健康保険は制度が別なので、加入先で確認しておくと安心です。
フラット35の団信は、呼び方も金利の決まり方も独特です
フラット35(買取型)の団信は、住宅金融支援機構の「新機構団信」という制度です。民間の銀行とは、呼び方も仕組みも異なります。
新機構団信・デュエット・新3大疾病付の違い
名前がややこしいので、先に一覧で整理します。
- 新機構団信:
→ 死亡と、身体障害者手帳1級・2級の障害が対象です。「高度障害」ではなく身体障害者手帳が基準になっていて、高度障害保険金の取扱いはありません。加入は満15歳以上70歳未満、保障は満80歳の誕生日の属する月の末日までです。 - デュエット(ペア連生団信):
→ 保障は新機構団信と同じで、夫婦二人が受けられます。どちらかに万が一があれば、以後の返済が不要です。戸籍上の夫婦のほか、婚約や内縁、同性パートナーの関係の方も使えます。 - 新3大疾病付機構団信:
→ 新機構団信の保障に、がん・急性心筋梗塞・脳卒中で所定の要件に当たったとき、要介護2以上などのときが加わります。加入できるのは満15歳以上51歳未満で、過去にがんと診断された方は入れません。保障は満75歳の誕生日の属する月の末日まで。翌月からは新機構団信の内容に変わります。デュエットとは併用できません。
新3大疾病付でも、保障開始(資金受取日)から90日以内にがんと診断された場合は支払われず、上皮内がんなども対象外とされています。身体障害の保険金も、原因となる病気やケガが保障開始日より前に生じていた場合は、対象になりません。
団信ごとに金利が変わる、フラット35の仕組み
民間の団信は、無料の一般団信に有料の特約を足していく形が多いのですが、フラット35はここが独特です。選ぶ団信によって、借入金利そのものが決まります。新機構団信付きの借入金利が基準で、そこから団信ごとに調整されます。
2026年10月資金受取分の最頻金利(融資率9割以下)は年3.830%でした。この金利で、借入3,000万円・35年として試算した目安です。
| 選ぶ団信 | 金利の調整 | 毎月の差 | 35年間の差 |
|---|---|---|---|
| デュエット | +0.18% | 約3,200円増 | 約135万円増 |
| 新3大疾病付 | +0.24% | 約4,300円増 | 約181万円増 |
| 加入しない | -0.20% | 約3,500円減 | 約148万円減 |
金利は毎月変わります。この記事の公開後も、最新の数字は機構のサイトでご確認ください。
なお、フラット35には保証型もあり、団信の扱いが金融機関ごとに異なります。保証型を選ぶ場合は、取扱金融機関への確認が必要です。
持病があるときの選択肢。ワイド団信と団信外し
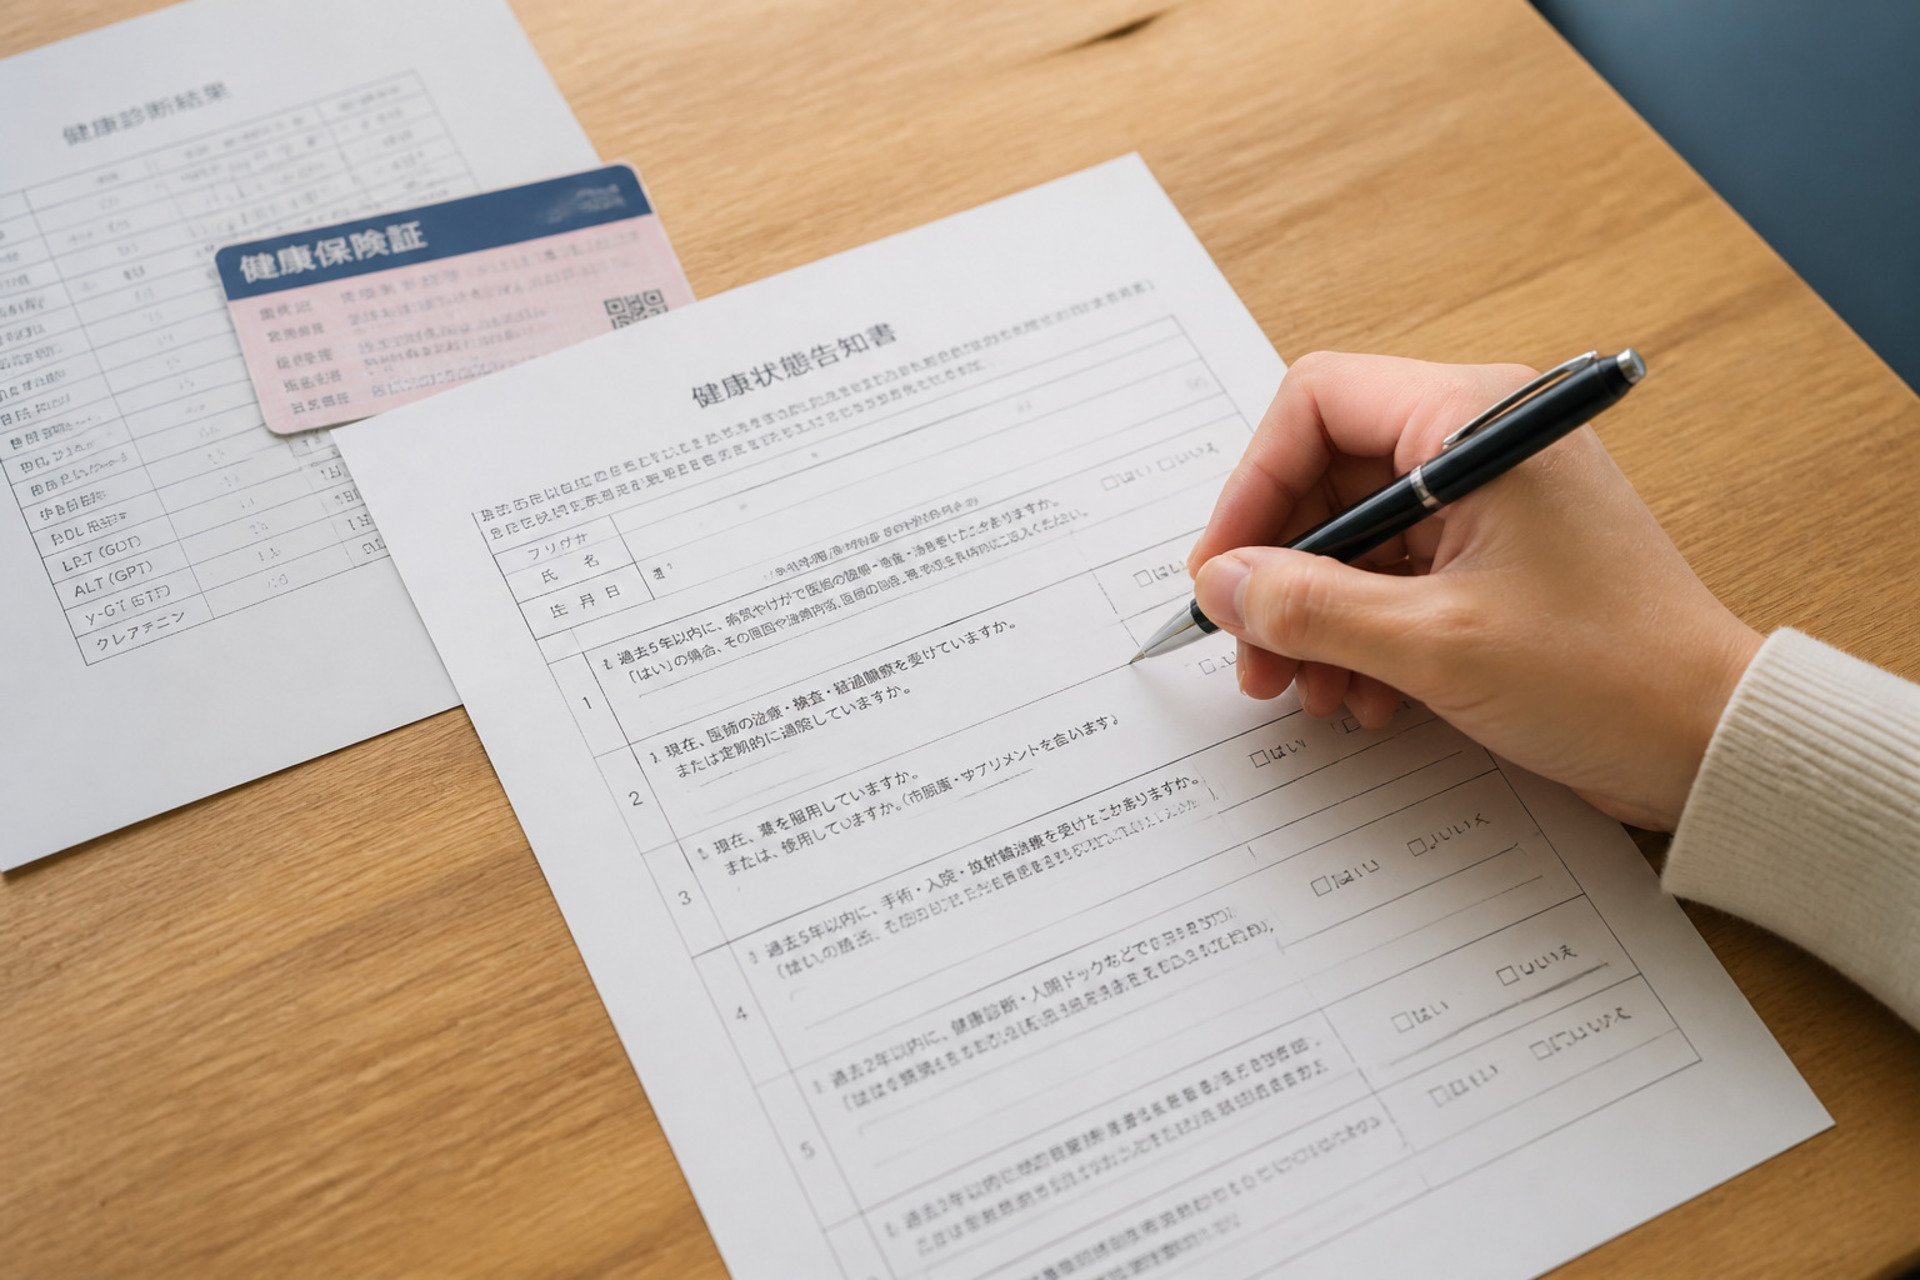
団信は健康状態の告知が必要で、持病があったり通院中だったりすると、一般団信に入れないことがあります。そんなときに考えたいのが、次の2つです。
ワイド団信:金利を上乗せして、加入の間口を広げる
保障は一般団信と同じで、審査の条件が緩和されています。
上乗せ金利は年0.2〜0.3%程度が目安で、イオン銀行、千葉銀行、auじぶん銀行の公式ページでは、年0.3%が確認できます。年0.3%だと、借入3,000万円・35年で、総額約179〜197万円の増加です。
取扱いのない銀行もありますし、年齢の条件がつく場合もあります。
たとえばイオン銀行は、融資実行時に50歳未満であることが条件です。告知では、最近の通院や投薬、過去の手術の有無などを聞かれるのが一般的です。審査があるので、必ず入れるわけではありません。引受実績のある病気の例を公表している銀行もあり、参考になります。
告知は、事実のとおりに伝えることが欠かせません。事実を告げなかったり、事実と異なることを告げたりすると、保険契約が解除されることがあると、機構の契約概要にも書かれています。持病は、正直に伝えたうえで、入れる団信を探していきましょう。
団信外し:入らない代わりに、金利が下がる
「団信外し」は俗称で、団信に入らずに住宅ローンを借りる方法です。
民間のローンは団信の加入が条件のことが多いのですが、フラット35(買取型)は、団信に入らなくても利用できます。その場合、新機構団信付きの借入金利から年0.20%下がります。前述の最頻金利(年3.460%)なら、借入3,000万円・35年で、毎月約3,400円、総額で約145万円の軽減です。
代わりに、団信の保障はなくなります。借りた方に万が一があっても、ローンは残り、ご家族が返済を引き継ぐことになります。返済の方法などは契約内容によって異なるので、事前に金融機関へ問い合わせてください。備えとしては、民間の生命保険(引受基準緩和型や収入保障保険など)を検討する形になります。
金利が下がった分と保険料を、並べて比べてみてください。保険料は年齢や健康状態で変わるため、団信外しのほうが得になるとは限りません。ご自身の条件で見積もりを取ったうえで、判断してください。
迷ったときの、検討の順番
進め方としては、次の順番がわかりやすいと思います。
- まず、一般団信に入れるかを確認する
- 難しければ、ワイド団信を検討する
- それも難しければ、団信外しを検討する
住宅の売買契約の前に、ローンの事前審査と団信の確認を並行して進めておくと、あとで慌てにくくなります。
もしものとき、団信があると何が違う?
ローンの残りがなくなる、という安心
借りた方に万が一があったとき、所定の条件に当たれば、ローンの残りは保険金で支払われます。ご家族は、住まいの支払いを抱えずに、暮らしの立て直しに向き合える場合があります。がん団信や3大疾病の団信を付けていれば、大きな病気のときにも、毎月の負担が軽くなる場合があります。
それでも残る費用と、賃貸との違い
固定資産税や修繕などの維持費は、団信では消えません。
対象になるのは、あくまでローンの残りです。家を持つと、返済以外にもかかる費用があるので、一度書き出しておくと、全体像が見えやすくなります。
住み替えのしやすさなど、賃貸ならではのよさもあります。どちらが上という話ではありません。それでも、同じ場所に長く住むつもりで家を建てるご家庭には、団信が頼れる備えになると思っています。
備え方は、足し算で考える
考えるときは、まず貯蓄と今ある保険を洗い出しておきましょう。そのうえで、一般団信を基本に、足りない部分をがん団信や3大疾病の団信で補うかどうかを決めていきます。持病がある方は、早めに金融機関へ相談を。
この記事のまとめ
団信は、守りたいものと、毎月・総額の費用を並べて、ご家庭に合う形を選ぶのが基本です。
- がん保障などの上乗せは、銀行によって年0.05%〜0.2%程度など幅があります。3,000万円・35年で、約29〜131万円の増加が目安です(金利1〜2%と仮定)
- フラット35の団信は、新機構団信、デュエット(+0.18%)、新3大疾病付機構団信(+0.24%)の3種類。加入しない場合は-0.20%です
- 持病がある方には、ワイド団信(年0.2〜0.3%程度が目安)と、フラット35買取型での団信外しという選択肢があります。どの場合も、告知は事実のとおりに伝えることが前提です
- 団信外しは、金利が下がる代わりに保障がなくなります。生命保険の保険料と、総額で比べる必要があります
- 団信で消えるのは、ローンの残りだけ。固定資産税や維持費は別です
まずは、貯蓄と加入している保険を書き出してみてください。団信をどこまで付けるかは、そのあとで決めても遅くありません。
引用元・参照元
- 住宅金融支援機構【フラット35】「新機構団信の加入要件・保障内容」 https://www.flat35.com/danshin_menu/shin-danshin/kanyuu.html
- 住宅金融支援機構【フラット35】「新3大疾病付機構団信の加入要件・保障内容」 https://www.flat35.com/danshin_menu/shin-danshin/kanyuu_3dai.html
- 住宅金融支援機構【フラット35】「団体信用生命保険の契約概要(詳細版)」 https://www.flat35.com/danshin_menu/shin-danshin/keiyaku.html
- 住宅金融支援機構【フラット35】「最新の金利情報」 https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top
- 住宅金融支援機構「新機構団信制度に加入しない(できない)場合の金利はどうなりますか。」 https://jhffaq.jp/jhffaq/flat35/web/knowledge344.html
- 全国健康保険協会(協会けんぽ)「傷病手当金」 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
- auじぶん銀行「団体信用生命保険」
https://www.jibunbank.co.jp/products/homeloan/insurance/ - auじぶん銀行「引受範囲が広い『ワイド団信』について解説!」https://www.jibunbank.co.jp/column/article/00455/
- イオン銀行「ワイド団信付住宅ローン」
https://www.aeonbank.co.jp/housing-loan/wide-danshin/ - 千葉銀行「ワイド団信」https://www.chibabank.co.jp/kojin/services/loan/housing/group_insurance/gi_wide
- 三井住友銀行「団体信用生命保険とは?種類ごとの保障内容や選ぶ際のポイントを紹介!」https://www.smbc.co.jp/kojin/jutaku_loan/column/group-life-insurance/
※試算は、元利均等返済、借入3,000万円・35年で計算した目安です。実際の返済額は、金利や返済方法で変わります。
よくある質問<FAQ>
Q1. がん団信は、付けたほうがいいのでしょうか?
A. 迷いますよね。一概には言えず、貯蓄や今ある保険との兼ね合いで決まります。がん保険などですでに備えているなら、重ねなくてもよいことがあります。上乗せ金利の負担と支払いの条件を、見比べてください。会社員の健康保険には傷病手当金がありますが、国民健康保険は制度が別なので、加入先でご確認ください。
Q2. フラット35の団信は、どう選べばいいですか?
A. 基本は新機構団信です。ご夫婦で連帯債務にするなら「デュエット」、大きな病気や要介護にも備えたいなら「新3大疾病付機構団信」を選べます。この2つは併用できません。年齢や過去の病歴による条件もあるので、取扱金融機関に問い合わせてください。
Q3. 持病があって、一般団信に入れませんでした。家は建てられませんか?
A. ご心配ですよね。でも、そこで終わりではありません。ワイド団信で加入できる場合がありますし、フラット35(買取型)なら、団信に入らずに借りることもできます。一般団信の結果を見て、ワイド団信、団信外しの順に検討していきましょう。
Q4. 団信外しをすると、万が一のとき家族はどうなりますか?
A. ローンは残り、ご家族が返済を引き継ぐことになります。返済の方法などは契約内容によって異なりますので、事前に金融機関へ問い合わせておきましょう。備えは、生命保険で用意する形になります。金利が下がった分と保険料を、総額で比べることをおすすめします。
Q5. ワイド団信には、必ず入れますか?
A. いいえ、入れる保証はありません。審査があり、病名だけでなく、今の状態や治療の経過も見て判断されます。取扱いのない銀行や年齢の条件もあるため、早めに問い合わせておくと安心です。
woodplus の施工エリアについて
弊社では、高槻市を中心に、島本町、茨木市、枚方市、摂津市、守口市、寝屋川市、吹田市、箕面市、豊中市、交野市などで、家づくりのご相談を承っています。
事務所から車で1時間圏内を主な対応エリアとしています。施工可能エリアの詳細は、お気軽にお問い合わせください。
ご相談・お問い合わせについて
団信は、健康状態や働き方、ご家族の状況で、合う形が変わります。
ネットの情報だけでは、決めきれないことも多いと思います。
弊社の資金セミナーや個別相談では、ご家庭の収入や貯蓄、加入している保険も踏まえながら、団信の選び方と月々の返済を一緒に整理していきます。持病があって不安な方も、遠慮なくご相談ください。家づくりの計画がまだ固まっていない段階でも構いません。
情報収集のつもりで、のぞいてみてください。オンラインでのご相談も承っています。
おすすめ記事
【間取りより先に!】
理想の暮らしを叶えるために、夫婦で整理しておきたい優先順位とは?
【金利は今後も上がる?】
日銀の利上げが住宅ローンに、いつどう影響するのかをやさしく解説
【暮らしを大きく左右?】
収納上手な人が自然に実践している、今すぐ知っておきたい意外な習慣とは?
【築5年で差が出る!】
自分でも簡単にできる!
住まいのセルフメンテナンスについて
【耐震だけで安心?】
南海トラフ地震に備えて、今日から始めておきたい防災リストについて
【2026年最新情報】
高槻市の子育て支援・人気エリア・住宅補助金をまとめてご案内
【損得だけでは選べない】
持ち家VS賃貸、答えが出ない論争への向き合い方とは?
【注文住宅の収納計画】
モノが多い家族ほど、収納設計で暮らしが変わる理由