
【35年vs 50年】
月々3万円の差は「損」か「余裕」か、選ぶ前に知ってほしい数字とは?
こんにちは。
高槻市を中心に注文住宅やリノベーションを手掛ける工務店、woodplus代表の武下です。
最近、資金相談のなかで「50年ローンって、実際どうなんですか?」というご質問をいただく機会がぐっと増えました。
「長く借りるのは不安だけど、月々の負担が減るなら気になる」
「でも、総支払額が増えるってことは損なのかな」
——そんな声をよく耳にします。答えは一つではありませんが、ご家族の状況を整理すれば、きっと選びやすくなります。
今回は、返済期間の選び方について、できるだけフラットにお伝えします。
この記事でわかること
- 50年返済を扱う金融機関が急増した背景と理由
- 返済期間を長くするメリットとデメリット
- 団体信用生命保険(団信)の役割と安心感
- 35年・50年・変動型の違いを数字で比較できる
- 繰り上げ返済と住宅ローン控除の関係も理解できる
金融機関の6割が50年返済を解禁——2026年、住宅ローンの常識が変わっている
住宅金融支援機構が2025年度に実施した「住宅ローン貸出動向調査」によると、最長返済期間として「50年」を設定している金融機関の割合が、変動型で57.5%(前年度33.8%)、固定期間選択型で55.2%(前年度33.6%)と、わずか1年でおよそ20ポイント以上増加しました。業界全体として、50年という選択肢が急速に広まっています。
また、変動型ローンの金利見直しに関する問い合わせが「増えている」または「多少増えている」と回答した金融機関は60.8%にのぼっており、金利動向への関心の高まりが読み取れます。
高槻市をはじめ近郊エリアでも「ローンの組み方をどうすればいいか」というご相談は年々増えています。返済期間を「長くすること」「短くすること」それぞれに何があるのか、一緒に整理していきましょう。
月々35,000円の差、総額430万円の差——35年と50年、数字で比べると見えてくること
| 比較項目 | 35年ローン | 50年ローン |
|---|---|---|
| 月々の返済額 | 高め | 低め |
| 総支払額(利息込み) | 少ない | 多くなる |
| 家計への月々の負担 | 大きい | 小さい |
| 完済年齢の目安 | 55〜65歳前後 | 70〜80歳前後 |
| 団体信用生命保険(団信) | 加入できる | 加入できる |
「5,000万円を金利1.0%で借りた場合」のシミュレーションです。
| 返済期間 | 月々の返済額(目安) | 総支払額(目安) | うち利息総額(目安) |
|---|---|---|---|
| 35年 | 約141,100円 | 約5,928万円 | 約928万円 |
| 50年 | 約105,900円 | 約6,356万円 | 約1,356万円 |
※元利均等返済・参考値。実際の返済額は金利・借入条件により異なります。
月々の差は約35,200円、繰り上げ返済なしで進めた場合の総支払額の差は約430万円です。50年のほうが月々は抑えられる一方で、支払う利息の合計は多くなります。「長く借りると損」という感覚は正しい部分もありますが、月々の余裕がご家族の生活の質に直結することも、同じくらい大切な視点です。
月々の返済を抑えながら、万一の保障も受け続けられる理由
50年ローンを「柔軟な枠組み」として使う
50年ローンは「最長50年まで返済できる」という枠組みです。最初から50年間、同じペースで返し続けなければならないわけではありません。子どもの独立や収入アップ、ボーナスの余剰分などを活用して繰り上げ返済を行えば、50年を待たずに完済することも十分に現実的です。最初は月々105,900円の返済を維持しながら、収入が安定してきたタイミングで繰り上げ返済を重ねていく——そうすることで、実質的な返済期間を大幅に短縮できます。
ただし、繰り上げ返済を進める際には「住宅ローン控除」との関係に注意が必要です。住宅ローン控除は年末ローン残高の0.7%が最長13年間適用される制度ですが、繰り上げ返済によって残高が減ると、控除額も比例して下がります。
また、返済期間が10年未満になると控除の対象外となります。控除期間が終了してから繰り上げ返済を集中させる戦略が、トータルで有利になるケースもありますので、タイミングは資金計画全体を踏まえて検討することが大切です。
団信(団体信用生命保険)は50年でも変わらず機能する
団信とは、住宅ローンの返済中にご本人が万が一亡くなったり、高度障害状態になった場合に、残りのローン残高が保険で補われる仕組みです。これは35年でも50年でも基本的に変わりません。万一のことがあっても、ご家族はその後の返済を心配せずに住み続けることができます。残債が大きいほど、家族への保障という意味で団信の存在感は増します。「長く借りているから不安」ではなく「長く守られている」という見方もできるのです。
総額430万円の差と「住宅ローン控除」——50年ローンを選ぶ前に知っておきたいこと
繰り上げ返済を一切行わなかった場合、35年と50年では総支払額に約430万円の差が生じます。これは避けられない事実です。
一方で、繰り上げ返済を積み重ねることでこの差は縮められます。また、繰り上げ返済には金融機関によって手数料(一部返済の場合3,000〜20,000円程度)が発生する場合があるため、手数料も含めたシミュレーションを行うことが望ましいです。
30歳でスタートした場合、繰り上げ返済なしで進めると80歳での完済となります。老後の収入や年金との兼ね合いも見据えた長期的な資金計画を、早めに立てておくことをお勧めします。
変動・固定・フラット50——金利が上がる時代に、どの組み合わせが家計を守るか
2026年3月現在、変動金利・固定金利ともに上昇傾向が続いています。代表的な3タイプを整理します。
| 金利タイプ | 特徴 | こんな方に向いている |
|---|---|---|
| 変動型 | 金利が市場に連動して変わる。低い時期は有利 | 金利動向を定期確認できる方・繰り上げ返済を活用したい方 |
| フラット35 | 最長35年・全期間固定。返済額が変わらない | 将来の返済額を確定させたい方・安定重視の方 |
| フラット50 | 最長50年・全期間固定。長期優良住宅取得者・申込時44歳未満が条件 | 月々の負担を長期で抑えたい方・全期間固定で安心を確保したい方 |
なお、「フラット35」の最長返済期間は35年です。50年の全期間固定を希望する場合は「フラット50」(長期優良住宅取得者限定・申込時44歳未満)という別商品になります。2026年3月には借換への対応も始まっており、選択肢は広がっています。
変動型で組んだ場合、金利が上昇すると月々返済額や総支払額に影響が出ます。5,000万円という借入額では、金利変動の影響を事前に把握するためのシミュレーションを活用することが特に重要です。金利タイプの選択に正解はありませんが、「金利が上がっても対応できる家計の余力があるか」「将来の収支変化を見通せているか」という視点を忘れないようにしてください。
50年後も住み続けられる家とは——性能・保証・メンテナンスの三角形
50年ローンを選ぶということは、「50年、その家に住み続ける前提」に近い選択です。では今の住宅はそれに対応できるのでしょうか。
昔の家は20〜30年で傷みが目立ち、建て替えが必要になるケースも少なくありませんでした。しかし今の住宅は建材・断熱材・防水技術が格段に進歩しており、定期的な点検と補修を重ねることで、長期にわたって住み続けられる家づくりが現実となっています。長期ローンを組む場合、「家がローンより先に傷んでしまう」という心配が頭をよぎる方もいますが、性能と品質にこだわった家づくりをしておくことで、その不安は大きく解消されます。
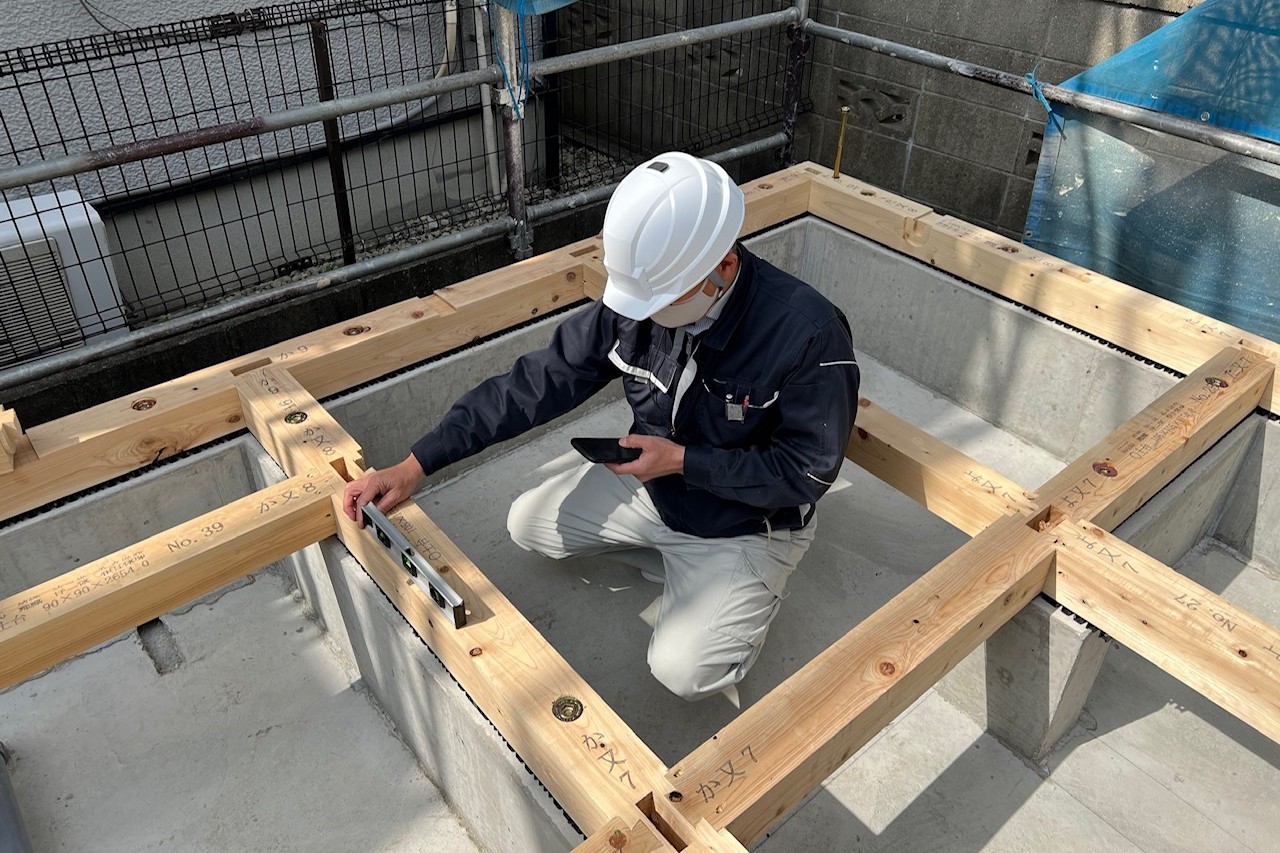
woodplusでは、高槻市をはじめ豊中市・吹田市・茨木市・枚方市などのエリアで、初期30年・最長60年保証を全棟標準でご提供しています。
第三者検査機関による厳格な品質管理のもと、完成後も定期点検を重ねながら住まいを長期的に支える体制を整えています。家は「建てて終わり」ではなく「建ててからが始まり」という考え方が、長期ローンとも自然につながっていきます。
【まとめ】50年ローンは「損か得か」ではなく、「ご家族の今に合うか」で選ぶ
5,000万円を年利1.0%で借りる場合、35年なら月々約141,100円・総額約5,928万円、50年なら月々約105,900円・総額約6,356万円となります。月々の差は約35,200円、繰り上げ返済なしの場合の総支払額の差は約430万円です。
50年ローンは「最初から50年かけて返す」ものではなく、余裕ができたタイミングで繰り上げ返済を重ねることで実質的な返済期間を短縮することができます。
- 月々約35,000円の負担軽減により、子育て費用や教育費のゆとりを確保できるため
- 団信は返済期間に関わらず機能し、万一の際もご家族のローン残債を保障できるため
- 住宅ローン控除の仕組みを理解したうえで繰り上げ返済を計画すれば、総負担を効果的に抑えられるため
「50年ローン」の仕組みを正しく理解することで、ご家族に合った使い方が見えてきます。重要なのは、最初に返済の余裕を設計したうえで、収入の変化とライフプランに合わせて柔軟に返していくことです。
ご相談・資金セミナーのご案内
「何年ローンが合うのか」「変動型と固定型、どちらが安心か」「繰り上げ返済のタイミングはいつが最適か」——こうした疑問は、woodplusの個別相談でお気軽にご相談ください。月々の返済シミュレーションから繰り上げ返済の計画づくり、控除制度の活用まで、ご家族の状況に合わせて整理いたします。
また、資金セミナーでは「建ててから安心して暮らせるか」を判断するための資金計画の考え方を、わかりやすくお伝えしています。「何から始めればいいかわからない」という段階からでも、ぜひお気軽にご参加ください。
woodplusの施工エリアについて
woodplusは「高槻市」を中心に、島本町・茨木市・枚方市・摂津市・守口市・寝屋川市・吹田市・箕面市・豊中市・交野市を主な施工エリアとしています。
エリアを絞っているのは、何かあったときにすぐ駆けつけられる距離感を大切にしているからです。点検・メンテナンス・日常的な相談に、顔なじみのスタッフが対応できる体制を維持するためにも、商圏を絞ることが必要だと考えています。「建てて終わり」ではなく、地域に根ざした一生のパートナーでありたい——それがwoodplusの変わらない姿勢です。
※上記エリア以外につきましては、弊社担当までお気軽にご確認ください。
おすすめ記事
【間取りより先に!】
理想の暮らしを叶えるために、夫婦で整理しておきたい優先順位とは?
【金利は今後も上がる?】
日銀の利上げが住宅ローンに、いつどう影響するのかをやさしく解説
【暮らしを大きく左右?】
収納上手な人が自然に実践している、今すぐ知っておきたい意外な習慣とは?
【築5年で差が出る!】
自分でも簡単にできる!
住まいのセルフメンテナンスについて
【耐震だけで安心?】
南海トラフ地震に備えて、今日から始めておきたい防災リストについて
【2026年最新情報】
高槻市の子育て支援・人気エリア・住宅補助金をまとめてご案内
【損得だけでは選べない】
持ち家VS賃貸、答えが出ない論争への向き合い方とは?
【注文住宅の収納計画】
モノが多い家族ほど、収納設計で暮らしが変わる理由