
【損得だけでは選べない】
持ち家VS賃貸、答えが出ない論争への向き合い方とは?
こんにちは。
高槻市の工務店、woodplus代表の武下良太です。
「持ち家と賃貸、結局どちらが得なのだろう」。
家づくりを考え始めたご夫婦から、こうしたご相談をよくいただきます。
インターネットを調べても、持ち家派・賃貸派、それぞれの立場から熱心な意見が並び、かえって迷いが深くなってしまうことも少なくありません。
今回は、住宅ローン金利や税制など最新の情報を踏まえながら、持ち家と賃貸を「お金」と「暮らし方」の両面から整理します。読み終えるころには、ご夫婦にとっての判断軸が見えてくるはずです。
持ち家VS賃貸に「正解」が出ない、本当の理由
結論からお伝えすると、持ち家と賃貸のどちらが良いかという議論に明確な答えが出ないのは、当然のことです。
なぜなら、住まいの満足度は支払う金額の大小だけでは測れないからです。
持ち家と賃貸を比較する記事の多くは、生涯コストのシミュレーションを示し、どちらが何百万円お得かという結論を出そうとします。
もちろん資金計画はとても大切な視点ですが、それだけで暮らしの満足度が決まるわけではありません。
国土交通省が実施した住生活総合調査では、持ち家・借家それぞれの満足度や不満率が世帯類型ごとに異なる結果が示されています。
たとえば子育て世帯では、希望する広さの賃貸住宅が見つかりにくいことが背景にあると考えられる差が見られました。
つまり、同じ「賃貸」という選択肢でも、世帯構成やライフステージによって感じ方が大きく変わるのです。
弊社の相談の現場でも、同じ年収・同じ家族構成のご夫婦であっても、持ち家を選ぶ方と賃貸を選び続ける方、どちらもいらっしゃいます。
どちらが正しいということではなく、それぞれのご家族が大切にしたい暮らし方が違う、というだけのことだと感じています。
実際に、高槻市周辺で家づくりをご検討中のご夫婦からは、「親世帯が近くに住んでいて、この先もこの地域で子育てをしたい」というお話をよく伺います。
一方で「数年後に転勤の可能性がある」「今はまだ子どもの人数や暮らし方が固まっていない」という方も少なくありません。前者であれば持ち家を軸に検討が進みやすく、後者であれば賃貸のまま様子を見るという判断も合理的です。
大切なのは、世間の論争に答えを求めるのではなく、ご自身の家族の状況に当てはめて考えることだと感じています。
お金の面から比べる|2026年の金利・税制を踏まえて
結論として、住宅ローン金利は上昇局面にあり、以前より「持ち家が有利」と単純には言いにくい環境になっています。
一方で、住宅ローン減税などの支援制度は2030年まで延長されることが決定しており、条件次第では負担を抑えられる可能性もあります。最新の数字を踏まえて整理します。
住宅ローン金利の動向
2026年6月、日本銀行は政策金利を1.0%程度へ引き上げることを決定しました。
これは1995年以来、約31年ぶりの水準とされています。
これを受けて、変動金利は2026年10月ごろに各金融機関が0.25%程度引き上げる展開が見込まれており、すでに住宅ローンをお持ちの方にも、これから借り入れる方にも影響が及ぶ可能性があります。
一方、全期間固定金利の代表である【フラット35】も、長期金利の上昇を背景に高水準で推移しており、住宅金融支援機構の公表によると、2026年6月時点の主な金利(返済期間21〜35年)は年3.21%程度となっています。
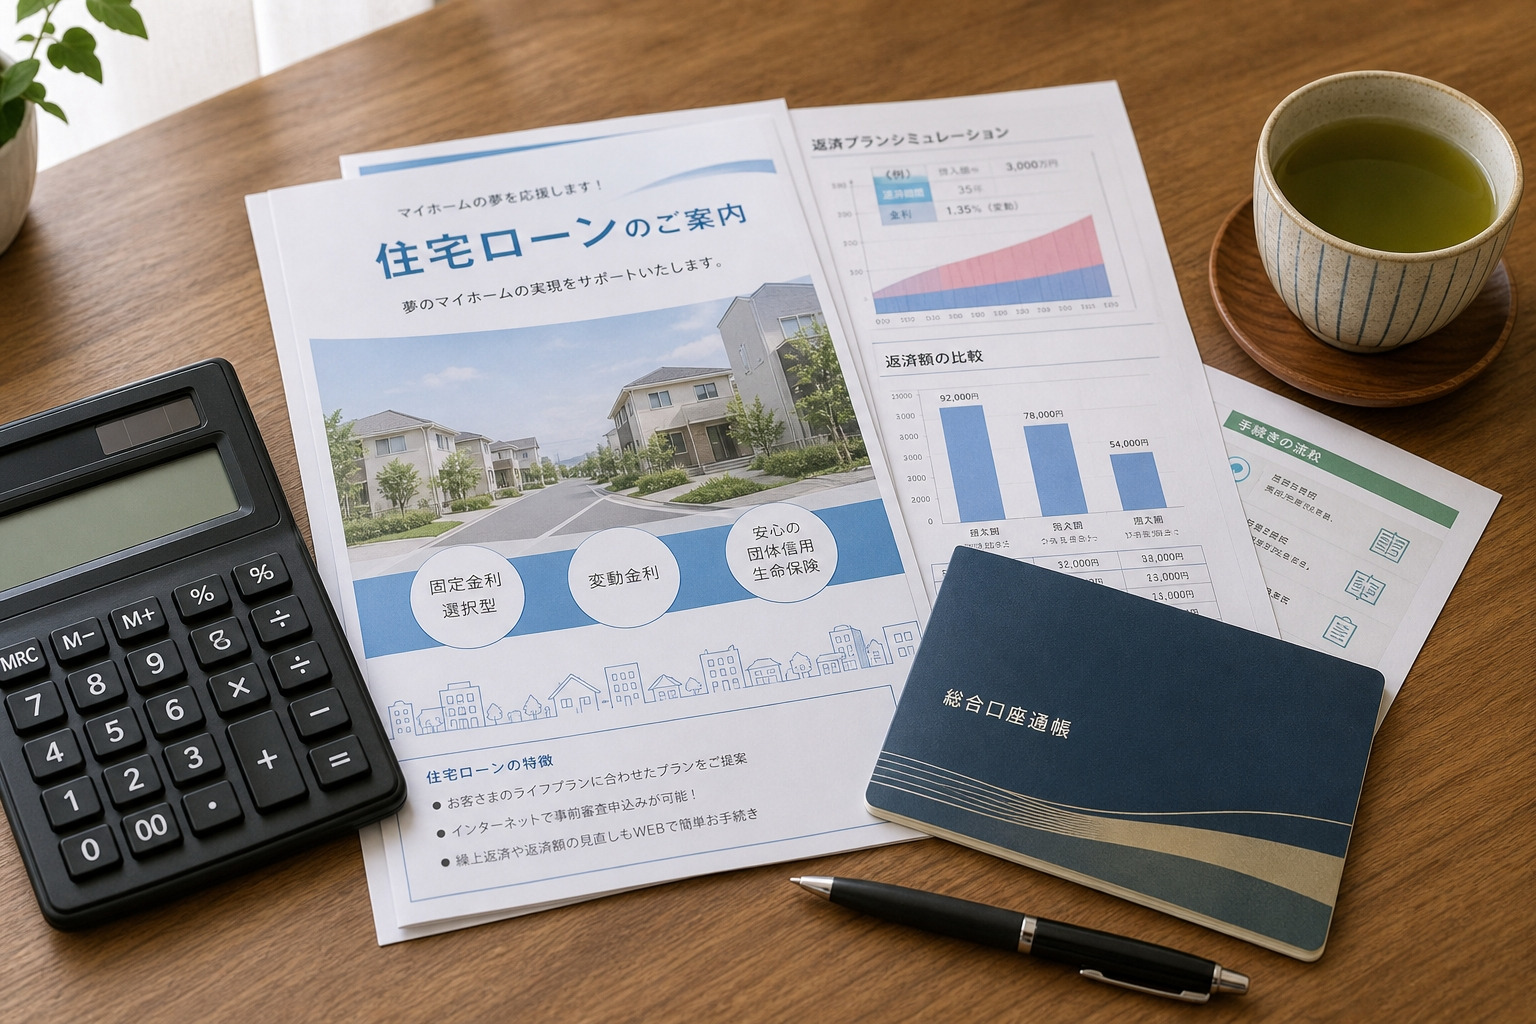
金利が上がること自体は、月々の返済額に直結する大切な変化です。
ただし、変動金利には返済額の急増を緩和する仕組みが用意されている金融機関もあり、仕組みは金融機関によって異なります。
たとえば、5年間は返済額が変わらない「5年ルール」や、引き上げ幅を一定の範囲に抑える「125%ルール」などがその一例です。
一方で、こうしたルールがあっても利息負担そのものは増えていくため注意が必要です。
なお、ネット銀行を中心に、こうしたルール自体を設けていない金融機関もあります。
借り入れを検討する際は、ご自身の収入や返済期間に応じて、無理のない金利タイプを選ぶことが大切です。
住宅ローン減税の変更点
2026年3月、令和8年度税制改正に関連する税制法が国会で成立し、住宅ローン減税は2030年12月31日まで5年間延長されることが正式に決まりました。
控除率は0.7%が維持され、省エネ性能の高い住宅では控除期間が13年間となる仕組みも継続されています。
また、19歳未満の子がいる子育て世帯や、夫婦のいずれかが40歳未満の若者夫婦世帯については、借入限度額が上乗せされる優遇が引き続き設けられています。
ただし、この制度には合計所得金額2,000万円以下といった所得要件や、床面積要件など細かな条件が設けられており、対象となる住宅の省エネ性能によって借入限度額や控除期間が異なります。
「自分たちの世帯がどの区分に当てはまるか」「どの程度の控除が見込めるか」は、個別の状況によって異なるため、契約前に必ず最新の情報をご確認いただくことをおすすめします。
賃貸のコスト構造
賃貸住宅は、毎月の家賃に加えて、契約更新料や引っ越しのたびにかかる敷金・礼金・仲介手数料などが発生します。住宅ローンのような金利上昇リスクはありませんが、家賃自体が物価や地域の家賃相場の影響を受けて見直される場合があります。
一方で、固定資産税や修繕費といった持ち家特有の支出がない点は、賃貸ならではの軽さと言えるでしょう。
また、ライフステージに応じて部屋数や立地を変えやすいことも、賃貸の柔軟性のひとつです。
子育ての時期だけ広めの住まいに移り、子どもの独立後はコンパクトな住まいに移るといった選び方ができるのも、賃貸ならではの特徴です。
※本記事は執筆時点の情報です。金利や税制、補助制度などは変更される場合がありますので、最新情報は必ず公式情報でご確認ください。
暮らし方から比べる|お金以外で大切にしたい視点
結論として、持ち家と賃貸を選ぶ際は、金額の比較だけでなく「どんな暮らしを大切にしたいか」を軸に考えることが、納得感のある選択につながります。
暮らしの自由度と安定感
賃貸の大きな魅力は、転勤や家族構成の変化があった際に、比較的身軽に住み替えられる点です。
一方で持ち家は、間取りや素材を自分たちの希望に合わせてつくり込めること、住宅ローンを完済すれば老後の住居費負担を抑えやすいことが特徴です。
どちらが優れているということではなく、「これから10年、20年でどんな暮らしの変化が想定されるか」を、ご夫婦で話し合っておくことが判断の助けになります。
資産として残るか、住み続けられる安心か
持ち家は住宅ローンを完済すれば、自分たちの資産として残ります。
一方で、固定資産税や経年劣化に伴う修繕費は継続的にかかります。
賃貸は資産にはなりませんが、収入の変化に応じて住み替えやすいという柔軟性があります。
どちらにも見合うリスクとメリットがあるため、「将来の資産形成を重視したいか」「身軽さを重視したいか」を整理してみることをおすすめします。
ここで、持ち家VS賃貸の議論であまり触れられない、2つの事実にも触れておきます。
1つ目は、賃貸の家賃も上昇傾向にあるという点です。
不動産情報サービス各社の調査によると、近年は都市部を中心に募集家賃の上昇が続いており、2026年に入ってからも、全国の主要エリアで過去最高値を更新する動きが報じられています。
「賃貸は支払額が一定だから安心」とは言い切れない面がある点は意識しておきたいところです。
2つ目は、高齢期に賃貸住宅を借りにくくなる場合があるという点です。
国土交通省の調査では、賃貸人(大家など)の約7割が高齢者の入居に拒否感を持っていると回答しており、主な理由として「居室内での死亡事故等に対する不安」が挙げられています。
住宅セーフティネット法の改正など環境整備も進んでいますが、現時点では物件の選択肢が限られる場合があることも事実です。
賃貸を選ぶ場合は、老後も含めた長期的な住まいの見通しを早めに考えておくことをおすすめします。
持ち家・賃貸、それぞれが向いている方の特徴
弊社のこれまでの相談実績から見えてきた傾向として、次のような視点が参考になります。
- 持ち家が向いている傾向にある方:
→長くひとつの地域で暮らす予定がある、子育てのために広さや収納をしっかり確保したい、老後の住居費を抑えておきたい - 賃貸が向いている傾向にある方:
→転勤や転職の可能性がある、ライフスタイルがまだ固まっていない、まとまった頭金の準備よりも今の生活の柔軟性を優先したい
もちろんこれは一般的な傾向であり、最終的な判断は世帯ごとの事情によって異なります。
たとえば「今は転勤の可能性があるが、5年後には地元に戻る予定が立っている」という場合は、当面は賃貸で様子を見て、見通しが立った時点で持ち家を検討するという段階的な進め方も選択肢のひとつです。
後悔しない選び方|住宅営業の現場で感じること
結論として、持ち家か賃貸かを焦って決める必要はありません。
まずはご自身の家族にとっての優先順位を整理し、判断材料をそろえることが、納得できる選択への近道です。
よくある迷いと誤解
ご相談の中でよくあるのが、「金利が上がる前に急いで決めなければ」という焦りです。
たしかに金利動向は資金計画に影響しますが、慌てて契約することが必ずしも良い結果につながるとは限りません。
資金計画や土地条件、家族の希望を十分に整理しないまま進めてしまうと、入居後に「もっと検討すればよかった」という後悔につながるケースも見られます。
また、「持ち家にすれば必ず得をする」「賃貸なら自由で気楽」といった単純な思い込みも、判断を誤らせる原因になりがちです。それぞれにメリットと注意点があることを理解したうえで、ご自身の家族にとっての優先順位を考えることが大切です。
woodplusでは、こうした思い込みを否定するのではなく、なぜそう感じるのか背景を伺いながら、判断材料を一緒に整理することを大切にしています。
判断のための具体的な進め方
迷いを整理する第一歩としておすすめしているのが、「外せない条件」と「できれば叶えたい条件」を分けて書き出すことです。
たとえば「子どもの成長に合わせて住み替えやすいこと」を優先するのか、「長く暮らせる安心できる家を持つこと」を優先するのかによって、選ぶべき方向性は変わってきます。
そのうえで、無理のない総予算を先に決め、金利タイプや返済期間ごとのシミュレーションを比較してみると、漠然とした不安が具体的な判断材料に変わっていきます。
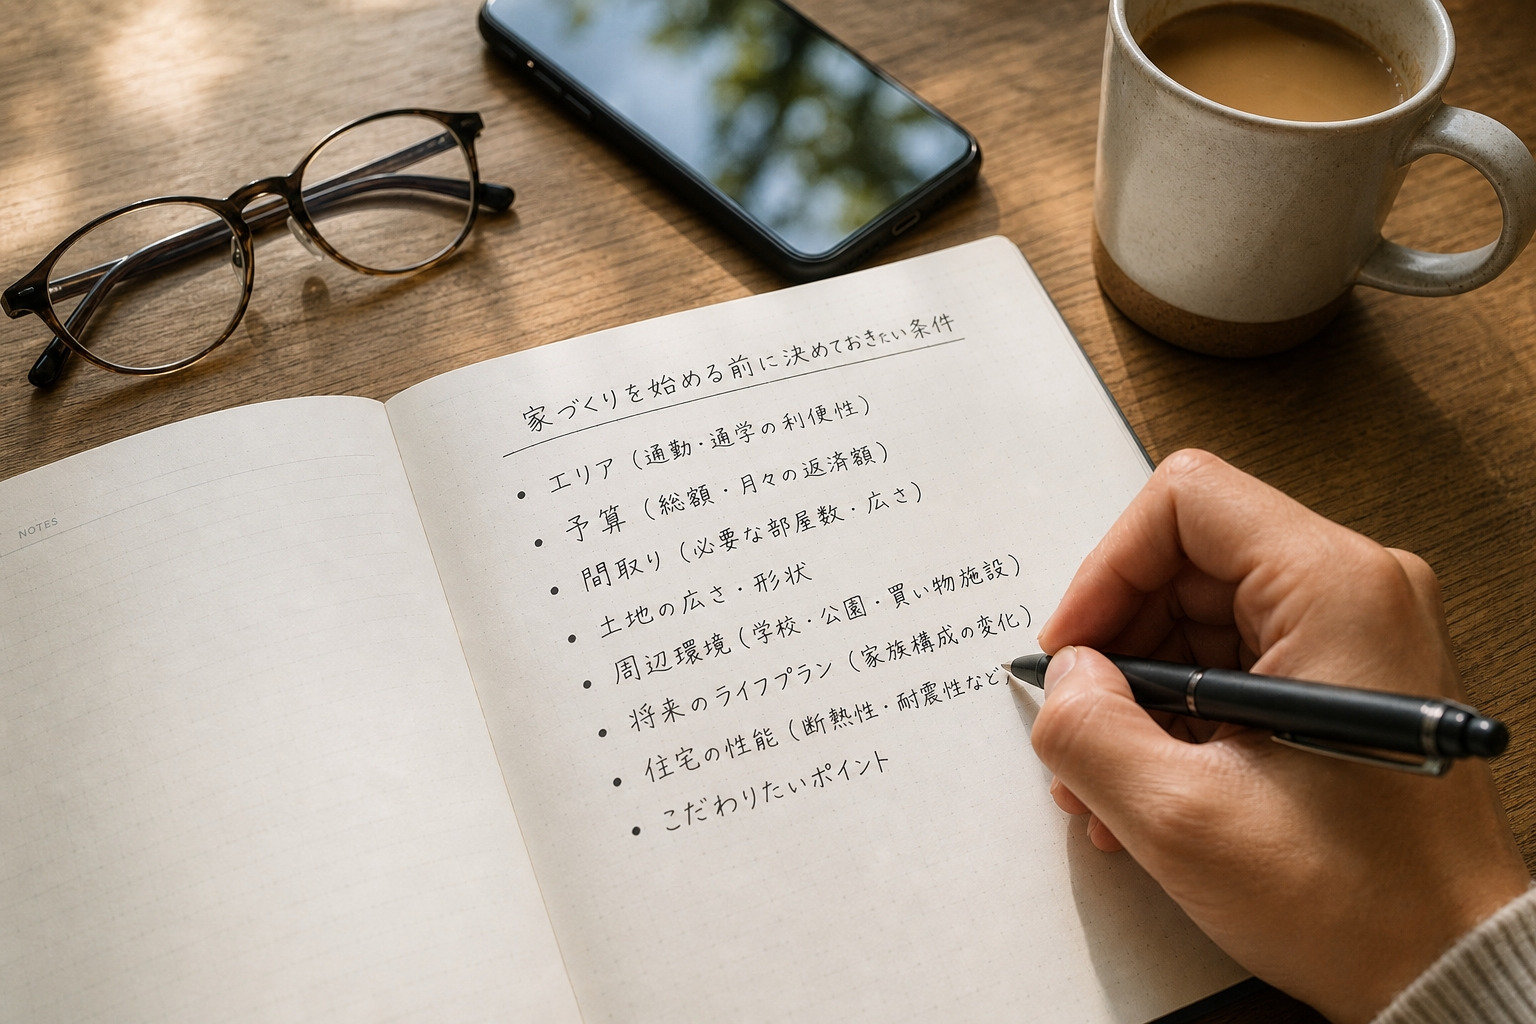
woodplusでは、家づくり勉強会や個別相談の場で、資金計画から土地探しまでを含めた整理のお手伝いをしています。持ち家か賃貸かをまだ決めきれていない段階でも、現状を整理するための場としてご利用いただくことができます。
「今すぐ家を建てる前提で話を聞かなければいけないのでは」と身構える必要はなく、まずは判断材料を増やすつもりで、お気軽にお越しいただければと思います。
この記事のまとめ
持ち家と賃貸、どちらが得かという議論に明確な答えがないのは、住まいの満足度が支払額だけで決まるものではないからです。
2026年は住宅ローン金利が上昇局面にある一方、住宅ローン減税は2030年まで延長されることが正式に決まるなど、お金の面での状況は変化し続けています。
また、家賃の上昇傾向や、高齢期に賃貸を借りにくくなる場合があることなど、議論の中であまり語られない事実にも目を向けておくと、より納得感のある判断につながります。
だからこそ、最新の情報をそのつど確認しながら、暮らしの自由度を優先したいのか、長く住み続けられる安心を優先したいのか、ご夫婦で話し合い、ご自身の家族にとっての優先順位を整理してみてください。
焦って結論を出す必要はありません。
情報を集め、比較し、納得してから一歩を踏み出すことが、後悔のない選択につながります。
引用元・参照元
・モゲチェック「日銀追加利上げで住宅ローンはいつ上がる?2026年の変動金利予想を解説」
https://mogecheck.jp/articles/show/pnl6ZzOV4BDR2k5Ra7PY
・センチュリー21スタイリッシュホーム「【2026年6月最新】変動金利1%超え時代の住宅ローン 変動・固定どちらを選ぶべき?」
https://www.c21-sh.com/topics/959784.html
・住宅金融支援機構(フラット35)「最新の金利情報:長期固定住宅ローン【フラット35】」
https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top
・国土交通省「報道発表資料:住宅ローン減税等の延長・拡充が閣議決定されました!~既存住宅、コンパクトな住宅への支援が拡充されます~」
https://www.mlit.go.jp/report/press/house02_hh_000241.html
・国土交通省「住宅ローン減税」制度ページ
https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk2_000017.html
・SUUMOジャーナル「5年に一度の国交省の住生活総合調査、結果は持ち家志向や新築主義の減少顕著!」(出典:国土交通省「令和5年住生活総合調査の調査結果」)
https://suumo.jp/journal/2025/02/19/207876/
・アットホーム株式会社「市場動向の調査データ」(全国主要都市の賃貸マンション・アパート募集家賃動向)
https://athome-inc.jp/news/data/market/
・国土交通省「住宅確保要配慮者に対する賃貸住宅の供給の促進に関する法律(住宅セーフティネット法)等の一部を改正する法律※等について」(令和6年9月、高齢者に対する賃貸人の入居拒否感に関する調査結果を含む)
https://www.mlit.go.jp/policy/shingikai/content/001708224.pdf
よくある質問<FAQ>
Q1. 金利が上がっている今、持ち家を選ぶのは不利になりますか?
A. 金利上昇は返済額に影響するため、以前より慎重な資金計画が必要です。
ただし、住宅ローン減税などの支援制度も2030年まで延長されることが決まっており、有利・不利は世帯の状況によって異なります。
複数のシミュレーションで比較することをおすすめします。
Q2. 賃貸のままでいることにデメリットはありますか?
A. 持ち家のような資産形成にはつながらない点に加え、家賃自体が地域や時期によって上昇傾向にあることも知っておきたい点です。
また、高齢期になると、大家側の入居拒否感などから住まい探しに時間がかかる場合があることも報告されています。
一方で、住み替えやすい柔軟性というメリットもあるため、一概にデメリットとは言い切れません。
Q3. 住宅ローン減税は2026年以降も使えますか?
A. 2026年3月に成立した税制関連法により、2030年12月31日まで5年間延長されることが正式に決まりました。
ただし、住宅の省エネ性能や世帯区分、所得要件などによって控除内容が異なるため、個別の確認が必要です。
Q4. 持ち家か賃貸か、まだ決めきれていません。相談しても大丈夫ですか?
A. もちろん大丈夫です。
woodplusの家づくり勉強会や個別相談は、契約を前提とせず、判断材料を整理する場としてもご利用いただけます。
Q5. 金利が上がる前に急いで決めるべきでしょうか?
A. 金利動向は資金計画に関わる大切な情報ですが、焦って契約することはおすすめしていません。
資金計画や家族の希望を十分に整理したうえで判断することが、後悔のない選択につながります。
woodplusの施工エリアについて
弊社woodplus(株式会社武建築工房)では、高槻市を中心に、島本町、茨木市、枚方市、摂津市、守口市、寝屋川市、吹田市、箕面市、豊中市、交野市など、事務所から車で1時間圏内のエリアで家づくりのご相談を承っています。
施工可能エリアの詳細は、お気軽にお問い合わせください。
ご相談・お問い合わせについて
「持ち家と賃貸、どちらが自分たちに合っているかまだ分からない」という段階でも、ご相談いただけます。
woodplusでは、家づくり勉強会や個別相談、オンライン相談などを通じて、資金計画や暮らし方の整理からお手伝いしています。
打ち合わせは回数無制限、LINEや電話でのちょっとした質問にも対応していますので、まずは情報収集からでも大丈夫です。
気になる点があれば、お気軽にご相談ください。
おすすめ記事
【間取りより先に!】
理想の暮らしを叶えるために、夫婦で整理しておきたい優先順位とは?
【金利は今後も上がる?】
日銀の利上げが住宅ローンに、いつどう影響するのかをやさしく解説
【暮らしを大きく左右?】
収納上手な人が自然に実践している、今すぐ知っておきたい意外な習慣とは?
【築5年で差が出る!】
自分でも簡単にできる!
住まいのセルフメンテナンスについて
【耐震だけで安心?】
南海トラフ地震に備えて、今日から始めておきたい防災リストについて
【2026年最新情報】
高槻市の子育て支援・人気エリア・住宅補助金をまとめてご案内
【注文住宅の収納計画】
モノが多い家族ほど、収納設計で暮らしが変わる理由